Domain fabrikschiff.de kaufen?
Wir ziehen mit dem Projekt
fabrikschiff.de um.
Sind Sie am Kauf der Domain
fabrikschiff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fabrikschiff.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **


Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
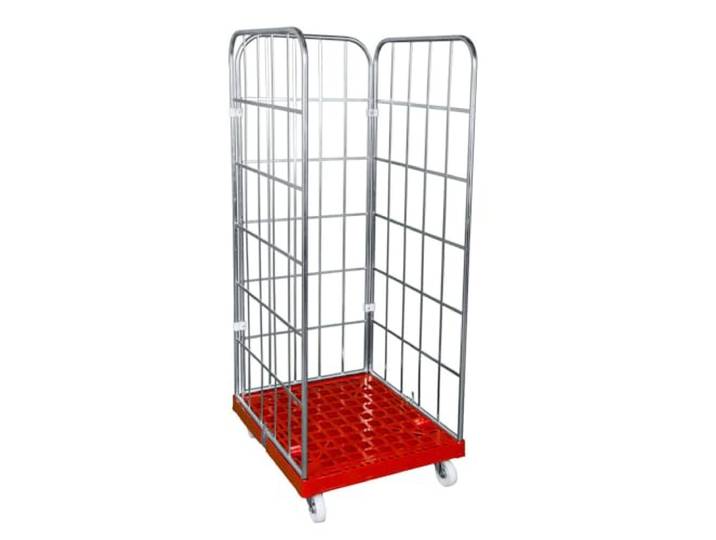
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **

Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Grundzüge der Beschaffung, Produktion und Logistik, Fachbücher von Sebastian KummerEs stellt Ihnen aktuelle Konzepte und Werkzeuge aus der Praxis vor, die für das effiziente Management aller Aktivitäten entlang der gesamten Supply Chain vom Rohstofflieferanten bis zum Endkunden notwendig sind. Die 4. Auflage wurde sowohl inhaltlich als auch strukturell überarbeitet. Neben den beiden Fallstudien aus der Güter- und Dienstleistungsproduktion haben die Autoren kurze Exkurse ergänzt, die die konkrete Anwendung einzelner Konzepte in der betrieblichen Praxis demonstrieren. Im Grundlagenteil neu sind unter anderem Abschnitte zu den Themen Nachhaltigkeitsmanagement, Change Management und eine intensivere Behandlung von Geschäftsprozessen. Neuerungen im Teil Beschaffung betreffen vor allem Beschaffungspolitik, Dienstleistungseinkauf und elektronische Beschaffung. Anpassungen im Teil Produktion beziehen sich vorrangig auf das Produktionsmanagement sowie Projektmanagement. Erweiterungen im Teil Logistik betreffen vor allem Nachhaltigkeit in der Logistik, das Management von Logistikunternehmen sowie Informationsflüsse und -systeme in der Logistik, die mit der zunehmenden Digitalisierung von Geschäftsprozessen entlang der Supply Chain rasch an Bedeutung gewinnen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.