Domain fabrikschiff.de kaufen?
Wir ziehen mit dem Projekt
fabrikschiff.de um.
Sind Sie am Kauf der Domain
fabrikschiff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fabrikschiff.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **


Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
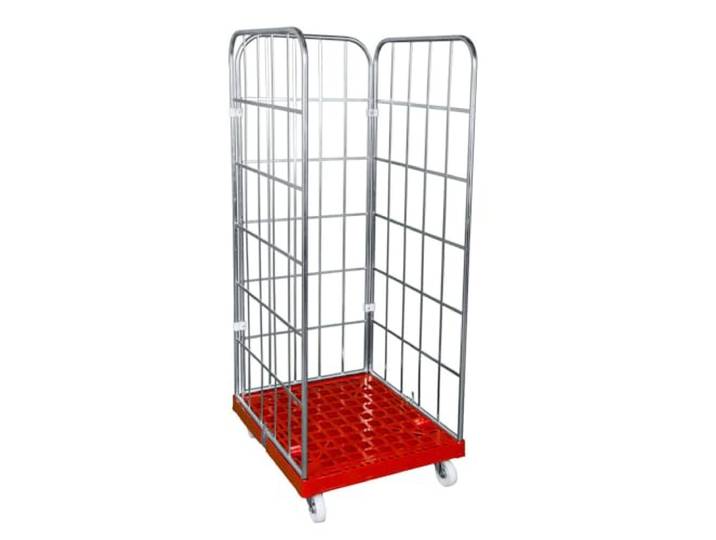
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **


Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Grundzüge der Beschaffung, Produktion und Logistik, Fachbücher von Sebastian KummerEs stellt Ihnen aktuelle Konzepte und Werkzeuge aus der Praxis vor, die für das effiziente Management aller Aktivitäten entlang der gesamten Supply Chain vom Rohstofflieferanten bis zum Endkunden notwendig sind. Die 4. Auflage wurde sowohl inhaltlich als auch strukturell überarbeitet. Neben den beiden Fallstudien aus der Güter- und Dienstleistungsproduktion haben die Autoren kurze Exkurse ergänzt, die die konkrete Anwendung einzelner Konzepte in der betrieblichen Praxis demonstrieren. Im Grundlagenteil neu sind unter anderem Abschnitte zu den Themen Nachhaltigkeitsmanagement, Change Management und eine intensivere Behandlung von Geschäftsprozessen. Neuerungen im Teil Beschaffung betreffen vor allem Beschaffungspolitik, Dienstleistungseinkauf und elektronische Beschaffung. Anpassungen im Teil Produktion beziehen sich vorrangig auf das Produktionsmanagement sowie Projektmanagement. Erweiterungen im Teil Logistik betreffen vor allem Nachhaltigkeit in der Logistik, das Management von Logistikunternehmen sowie Informationsflüsse und -systeme in der Logistik, die mit der zunehmenden Digitalisierung von Geschäftsprozessen entlang der Supply Chain rasch an Bedeutung gewinnen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Integrierte Materialwirtschaft, Logistik, Beschaffung und Produktion, Fachbücher von Helmut WannenwetschLieferkettenmanagement im digitalen Zeitalter Heute wird oft der Begriff Industrie 4.0 verwendet, da der Digitalisierungsprozess zur Entwicklung nicht nur neuer Produktionsketten, sondern auch von Managementsystemen und -prozessen geführt hat. Um wettbewerbsfähig zu bleiben, müssen Unternehmen diese grundlegend neuen elektronischen Fortschritte und Technologien annehmen. Dieses praktische und lehrreiche Buch unterstützt effektiv die Umsetzung von Konzepten und ermöglicht es den Lesern, mehr über vernetztes Lieferkettenmanagement zu erfahren. Dies umfasst nicht nur Industrie und Handel, sondern auch die Weiterentwicklung von Produktion, Beschaffung und Servicelogistik, um den Standard 4.0 zu erfüllen. Aktualisierte Ausgabe mit erweitertem Inhalt Dieses Lehrbuch über Lieferkettenmanagement 4.0 ist eine erweiterte und aktualisierte Ausgabe, die neue Erkenntnisse zu Themen wie umfasst: Industrie 4.0, Produktion 4.0, Beschaffung 4.0, Distribution 4.0, Beschaffungs- und Einkaufsmanagement, Lieferantenmanagementsysteme, Nachhaltigkeit, Entsorgungslogistik und ökologische Logistik, Qualitätsmanagement, Standardisierungsstrategien und Komplexitätsmanagement, elektronische Beschaffung, Omnichannel-Distributionslogistik, nationale und internationale Transportdienstleisterlogistik, Risikomanagement und Risikokontrolle in der Lieferkette, Lager- und Kommissioniersysteme, Systeme des Lieferkettenmanagements, Produktion, Ersatzteil- und Servicelogistik, Lieferkettenkooperationen 4.0. Dieses Lehrbuch richtet sich an Studierende und Dozenten sowie Praktiker in kleinen, mittelständischen und grossen Unternehmen. Es enthält umfangreiche Fallstudien und praktische Beispiele aus Industrie und Handel, die einen detaillierten Einblick in aktuelle wirtschaftliche Entwicklungen bieten. Dank der enthaltenen Wiederholungsfragen mit entsprechenden Lösungen kann neu erlerntes Wissen schnell gefestigt und vertieft werden. Darüber hinaus enthält die Arbeit viele aktuelle Tabellen und Diagramme.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und LogistikAbrollwerk Rollbehälter 1650 mm 3-seitig blau verzinkt Rollgitter Rollwagen – Lagertransportlösung für maximale Effizienz, stabile Konstruktion, ideal für Lagerhäuser und Logistik. 3-SEITIGER RUNDUMSCHUTZ: Dank der vier geschlossenen Seitenwände inklusive stabiler Frontwand ist Ihre Ladung während des Transports und der Lagerung optimal vor Stürzen und Stößen geschützt. Die perfekte Sicherheitslösung für empfindliche Güter. HOHE TRAGKRAFT BIS 500 KG: Der robuste Gitterwagen ist mit einer langlebigen HDPE-Kunststoffplatte aus hochwertigem Material ausgestattet. Er trägt zuverlässig schwere Lasten und ist für den intensiven Einsatz in Logistikzentren, Garagen oder Werkstätten konzipiert. EXZELLENTE WENDIGKEIT: Zwei Lenkrollen und zwei Bockrollen aus Polypropylen (PP) mit 108 mm Durchmesser ermöglichen ein präzises Manövrieren. Der Rollwagen bleibt selbst unter voller Beladung leichtgängig und lässt sich mühelos durch enge Arbeitsbereiche steuern. LANGLEBIGE CR3-VERZINKUNG: Die galvanisch verzinkte Oberfläche bietet einen hervorragenden Korrosionsschutz und hohe Widerstandsfähigkeit gegen mechanische Abnutzung. Die massive Rohrrahmen-Konstruktion garantiert maximale Stabilität im täglichen Dauereinsatz. OPTIMALE RAUMNUTZUNG: Mit einer Nutzhöhe von 1650 mm bietet der Rollwagen enormen Stauraum auf einer kompakten Grundfläche von 724 x 815 mm. Er navigiert mühelos durch Standardtüren und schmale Gänge, was die Effizienz Ihres Materialflusses deutlich steigert. Farbe:Blau267,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.